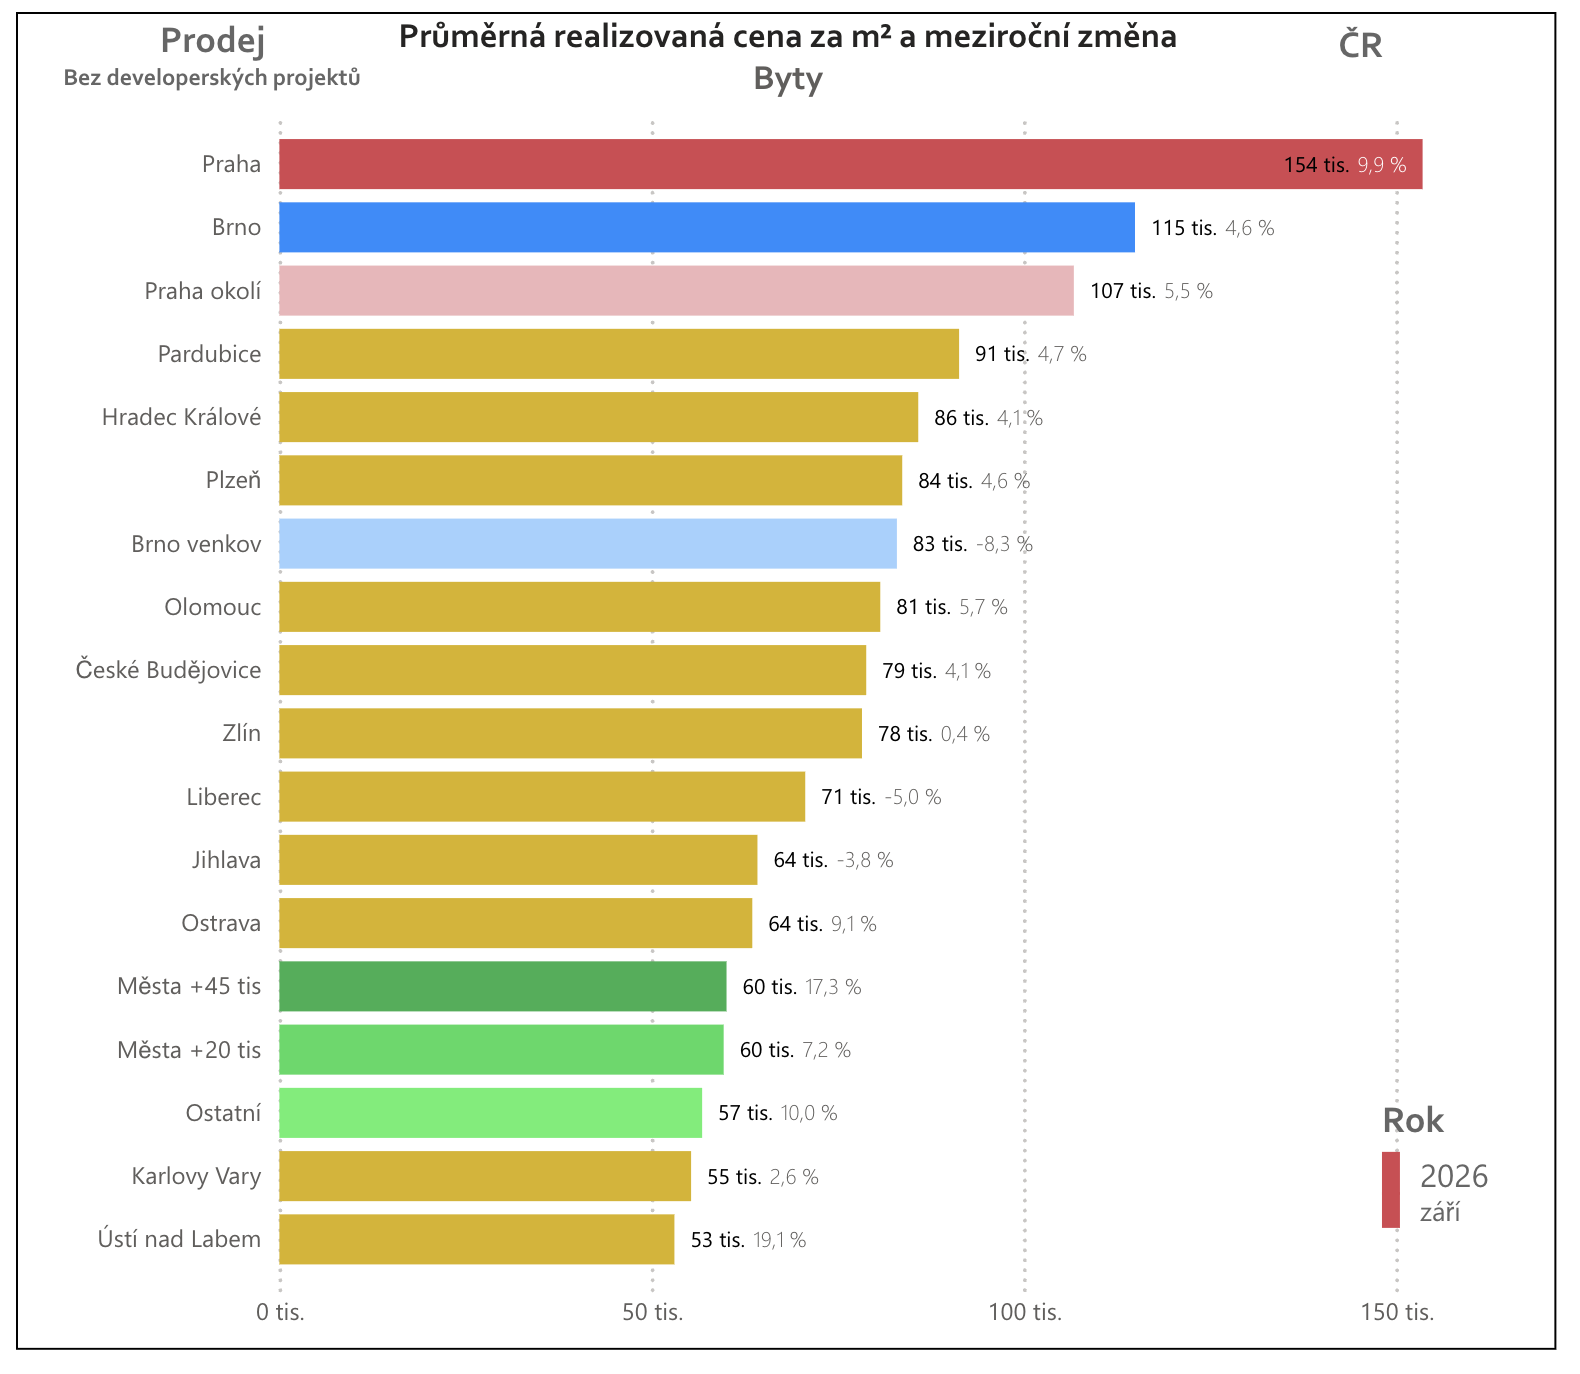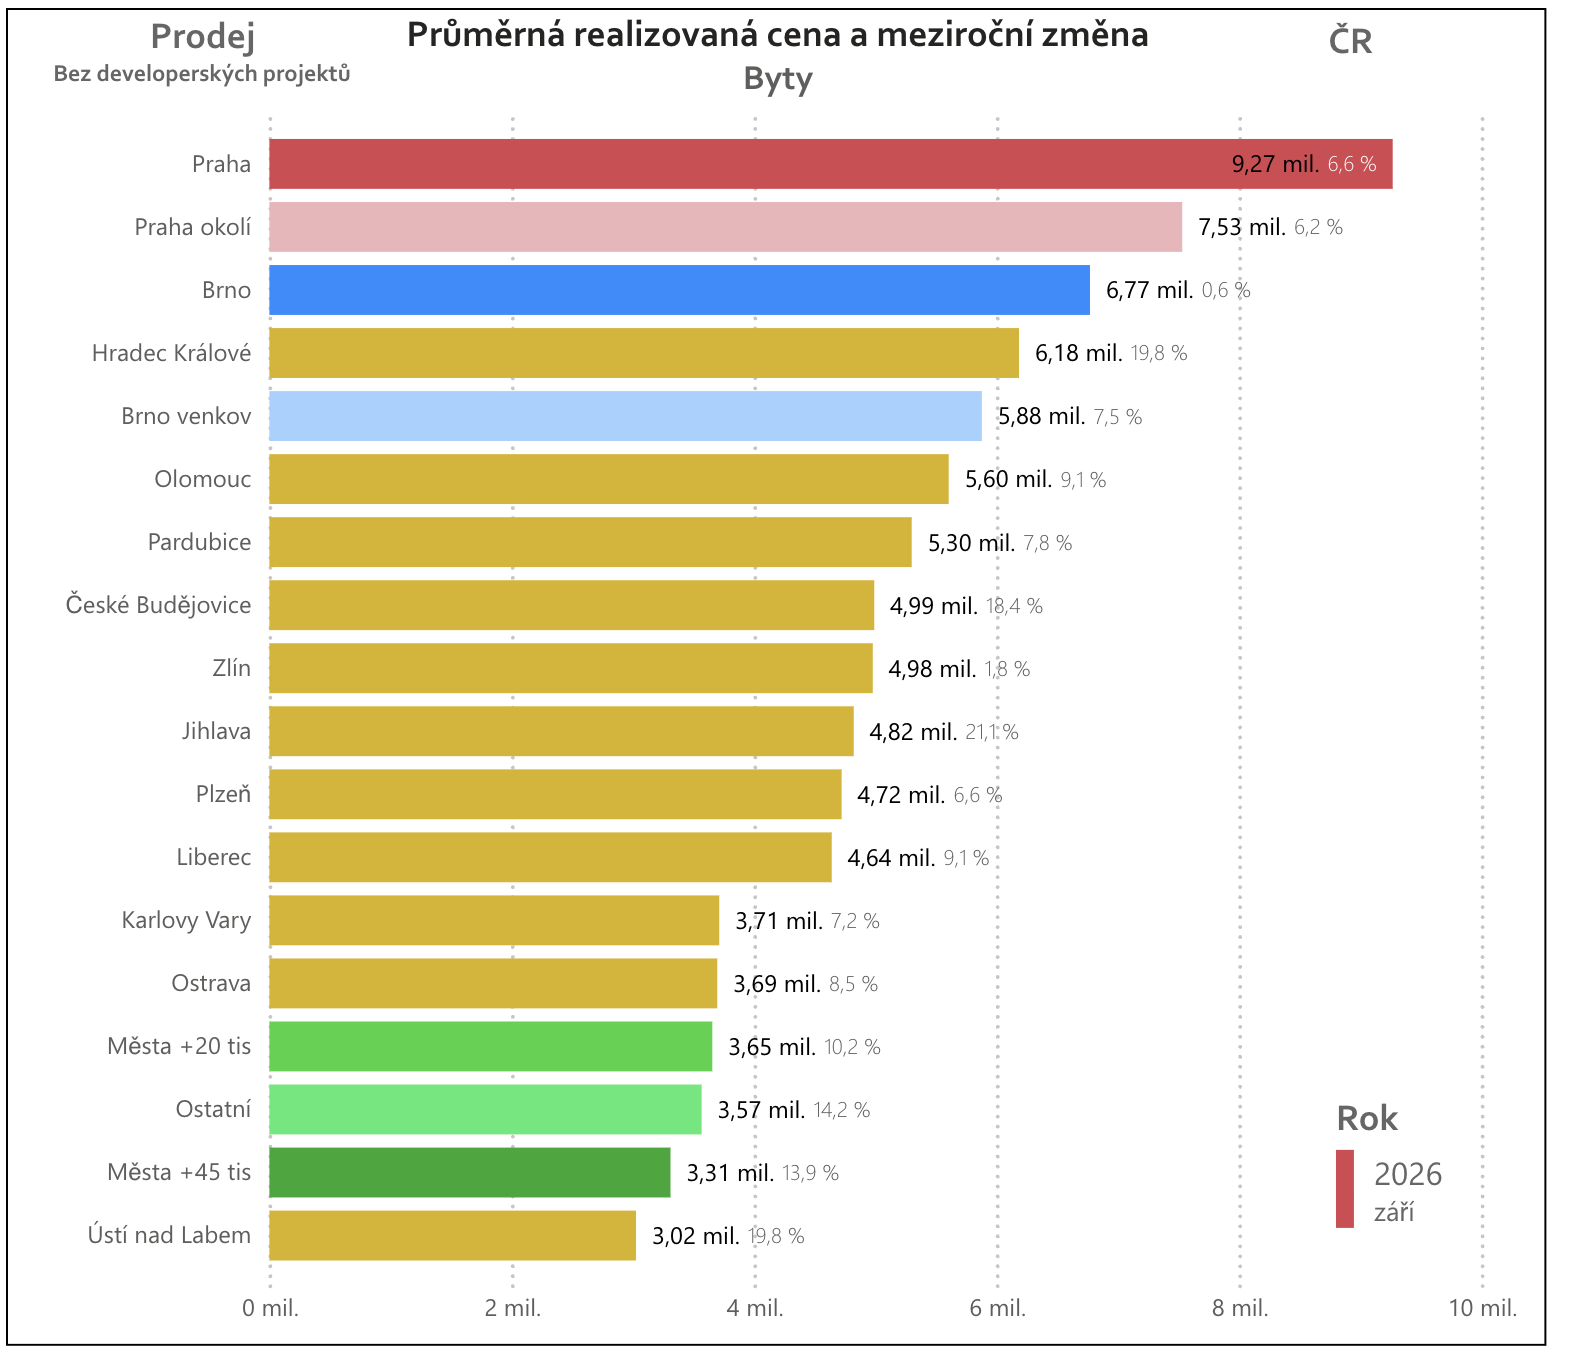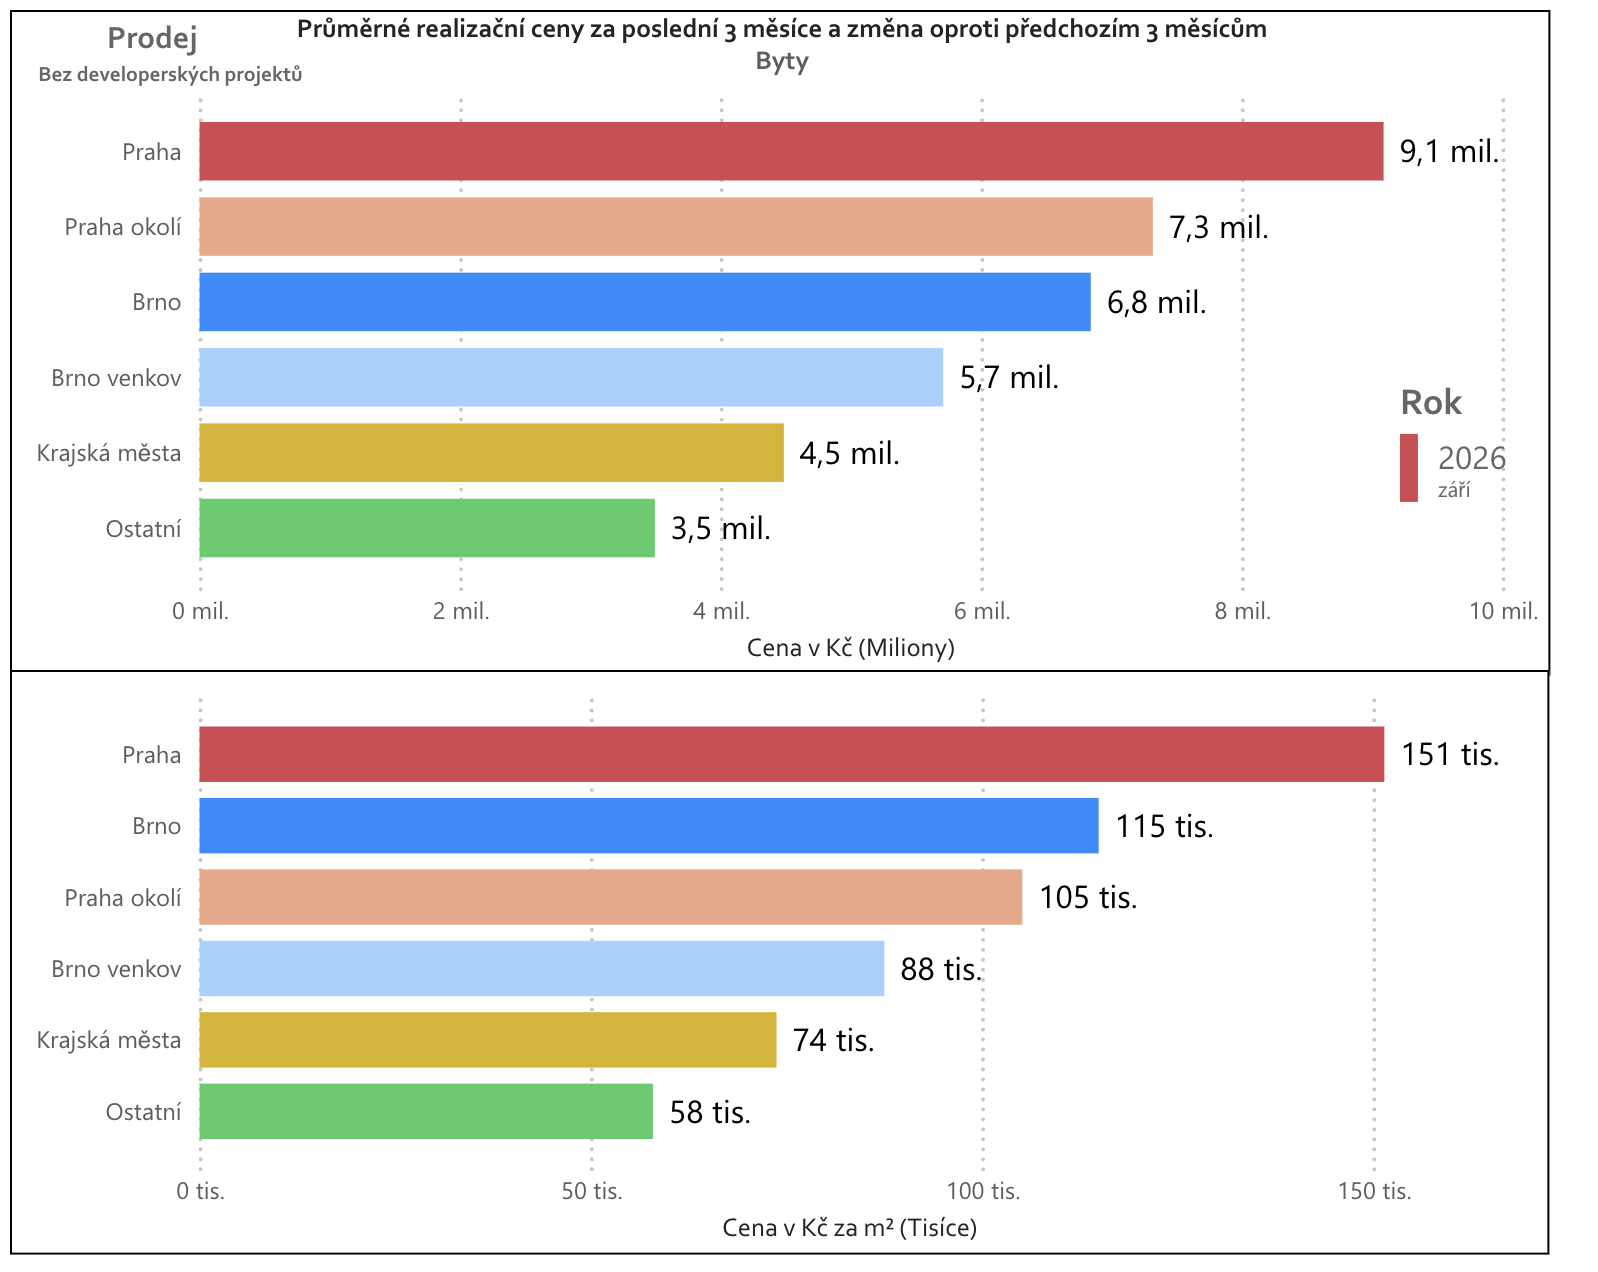


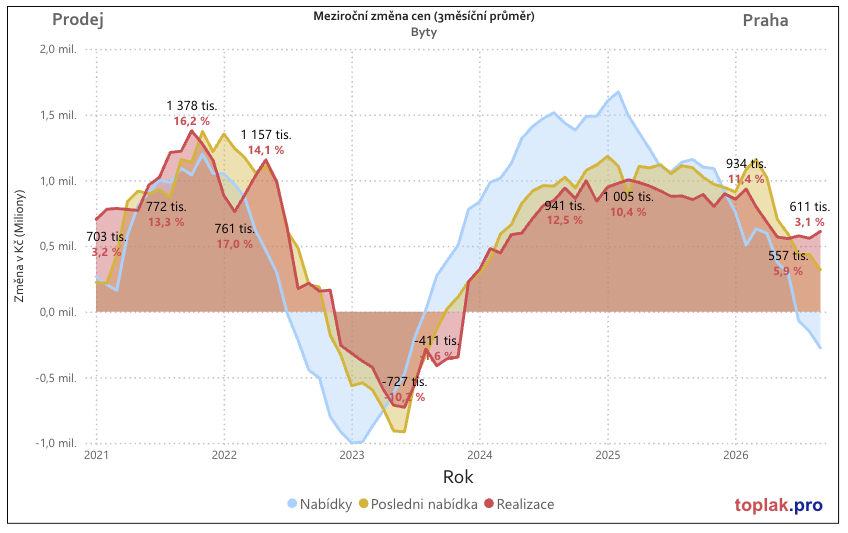
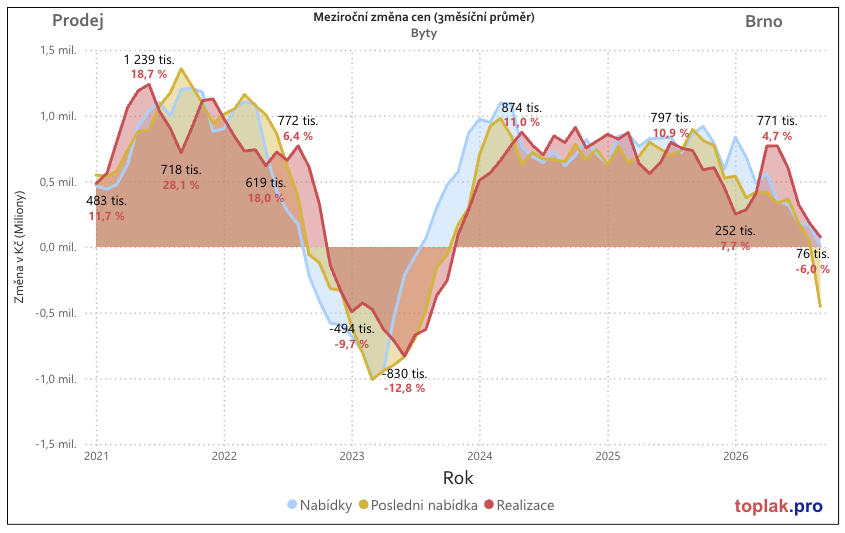
Realizované obchody zatím plošný pokles nepotvrzují. Rozdíl mezi nabídkou a uskutečněnými prodeji však připomíná mechanismus obratu z roku 2022 a zaslouží si pozornost zejména v Praze, krajských městech a Brně.
Český trh s byty vstupuje do podzimu 2026 s rozdílnými signály.
Realizační ceny zůstávají vysoko a ve třetím čtvrtletí ještě rostly. Zároveň přibývá nabídek, prodej trvá déle a prodávající častěji zlevňují.
Ve sledovaném souboru bylo ve třetím čtvrtletí 2026 nabízeno 24,8 tisíce bytů, o 7 % více než v předchozím čtvrtletí a o 14 % více než před rokem. Kupující tak mají širší výběr a prodávající větší konkurenci.
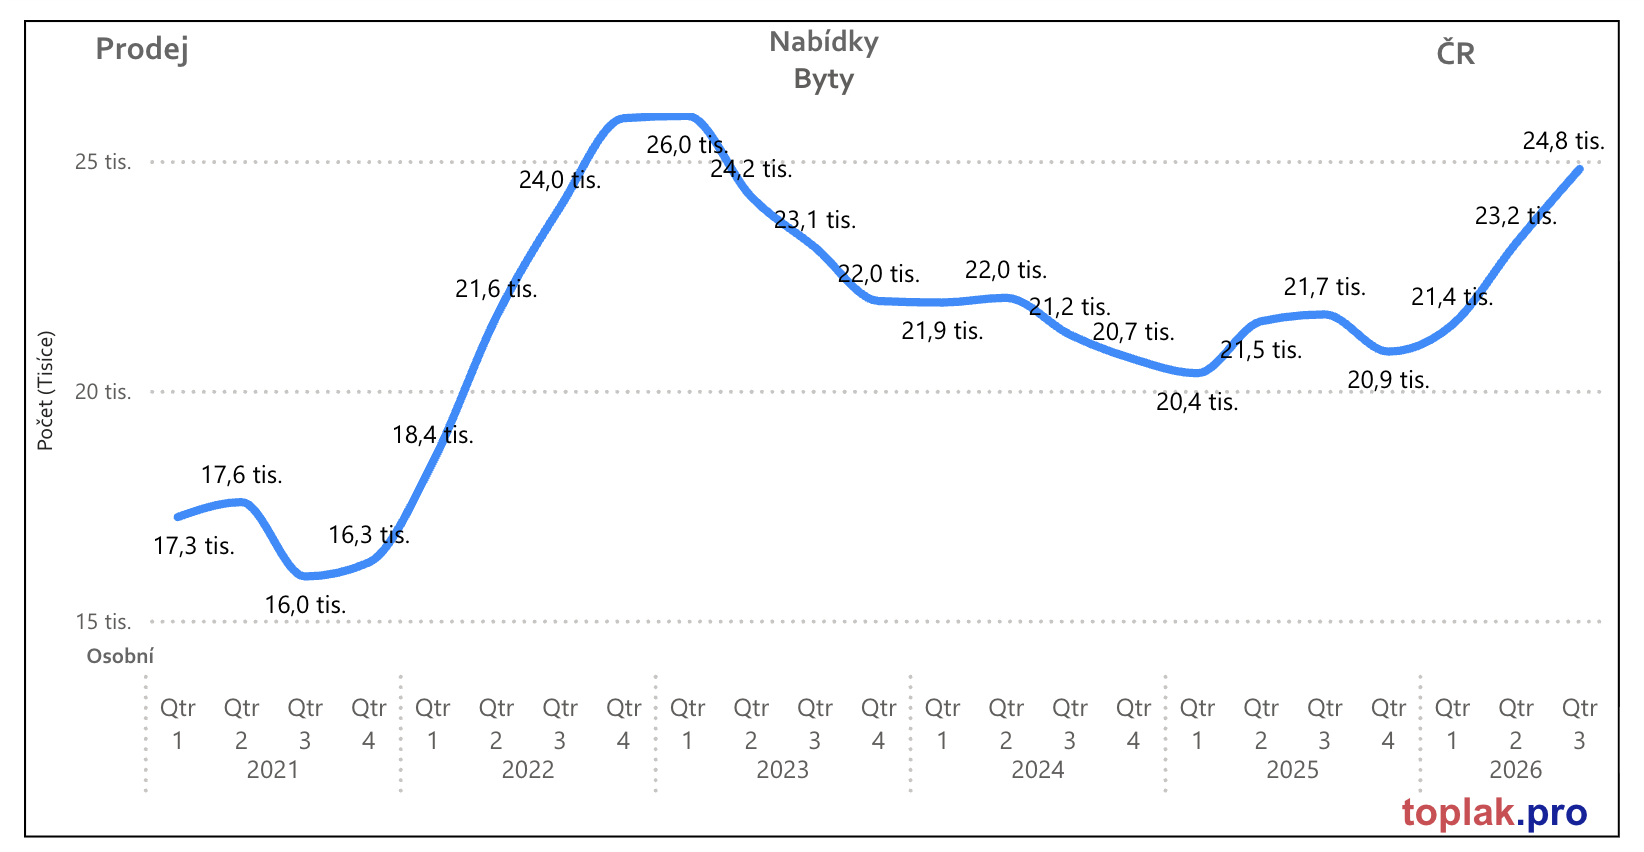
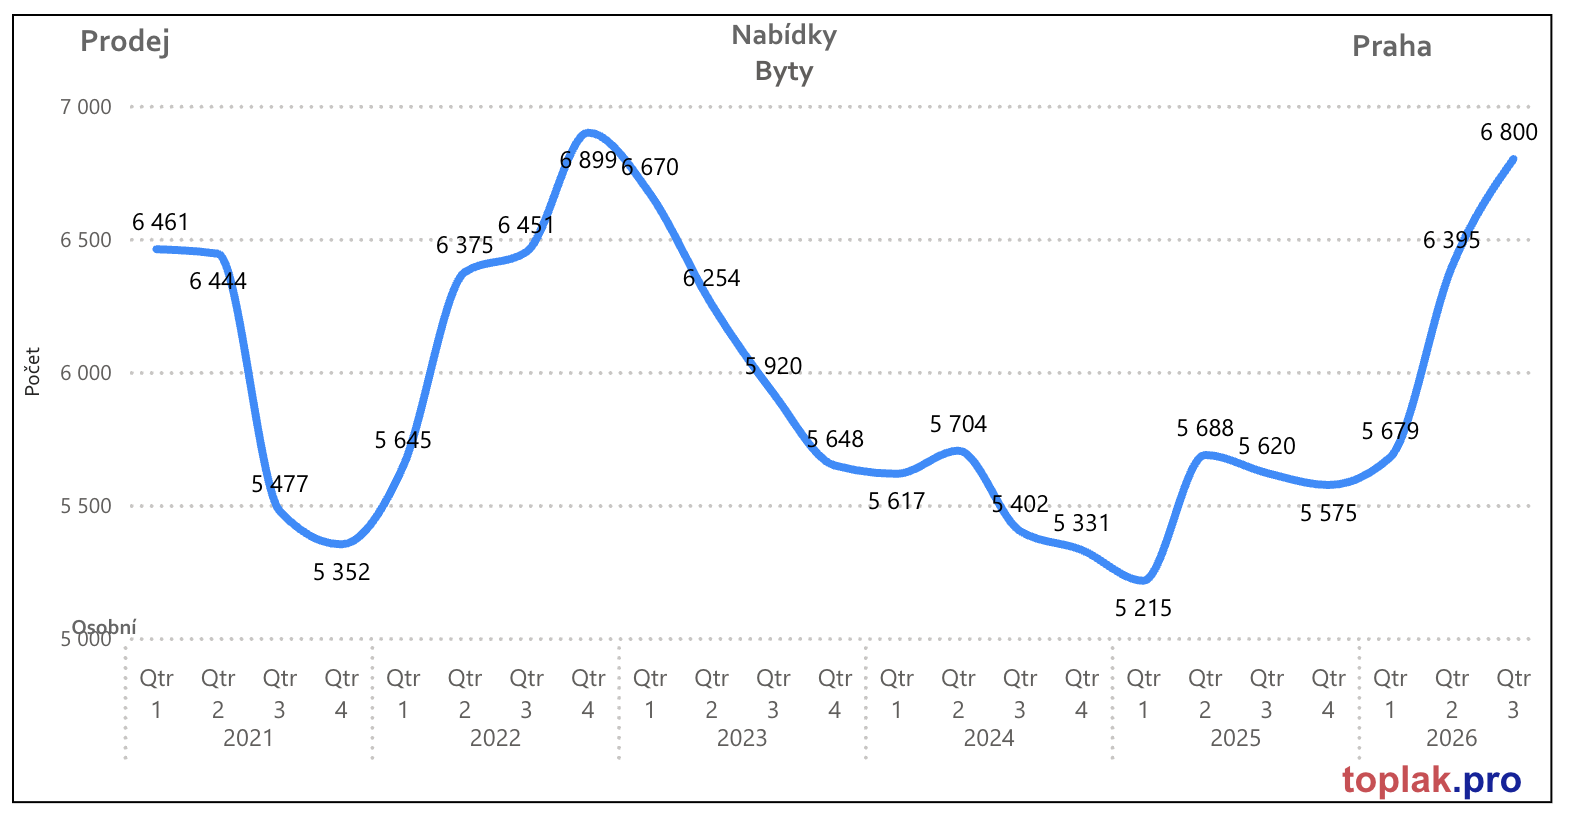
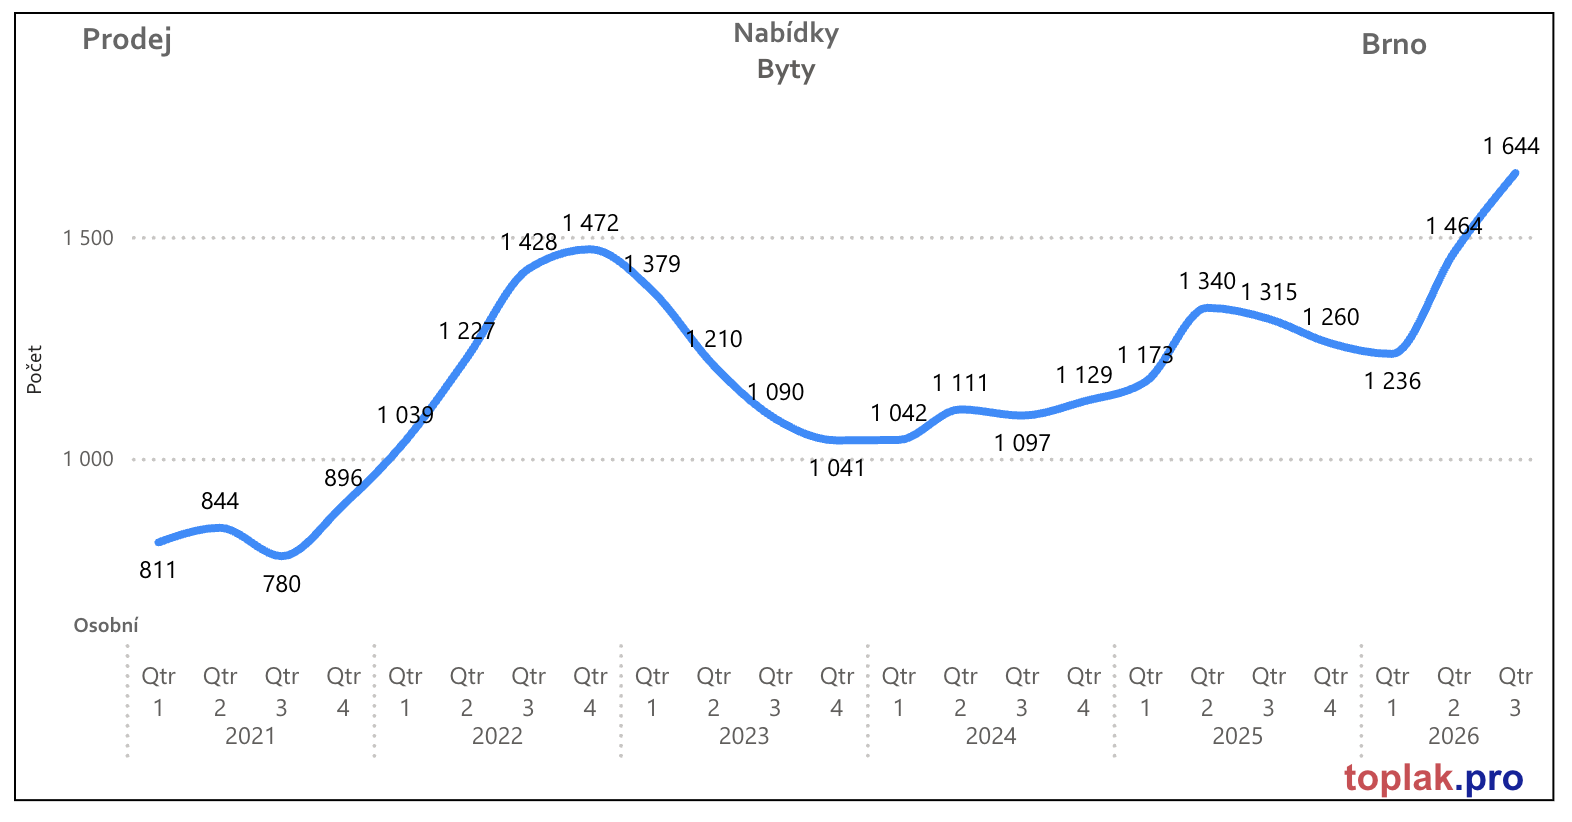
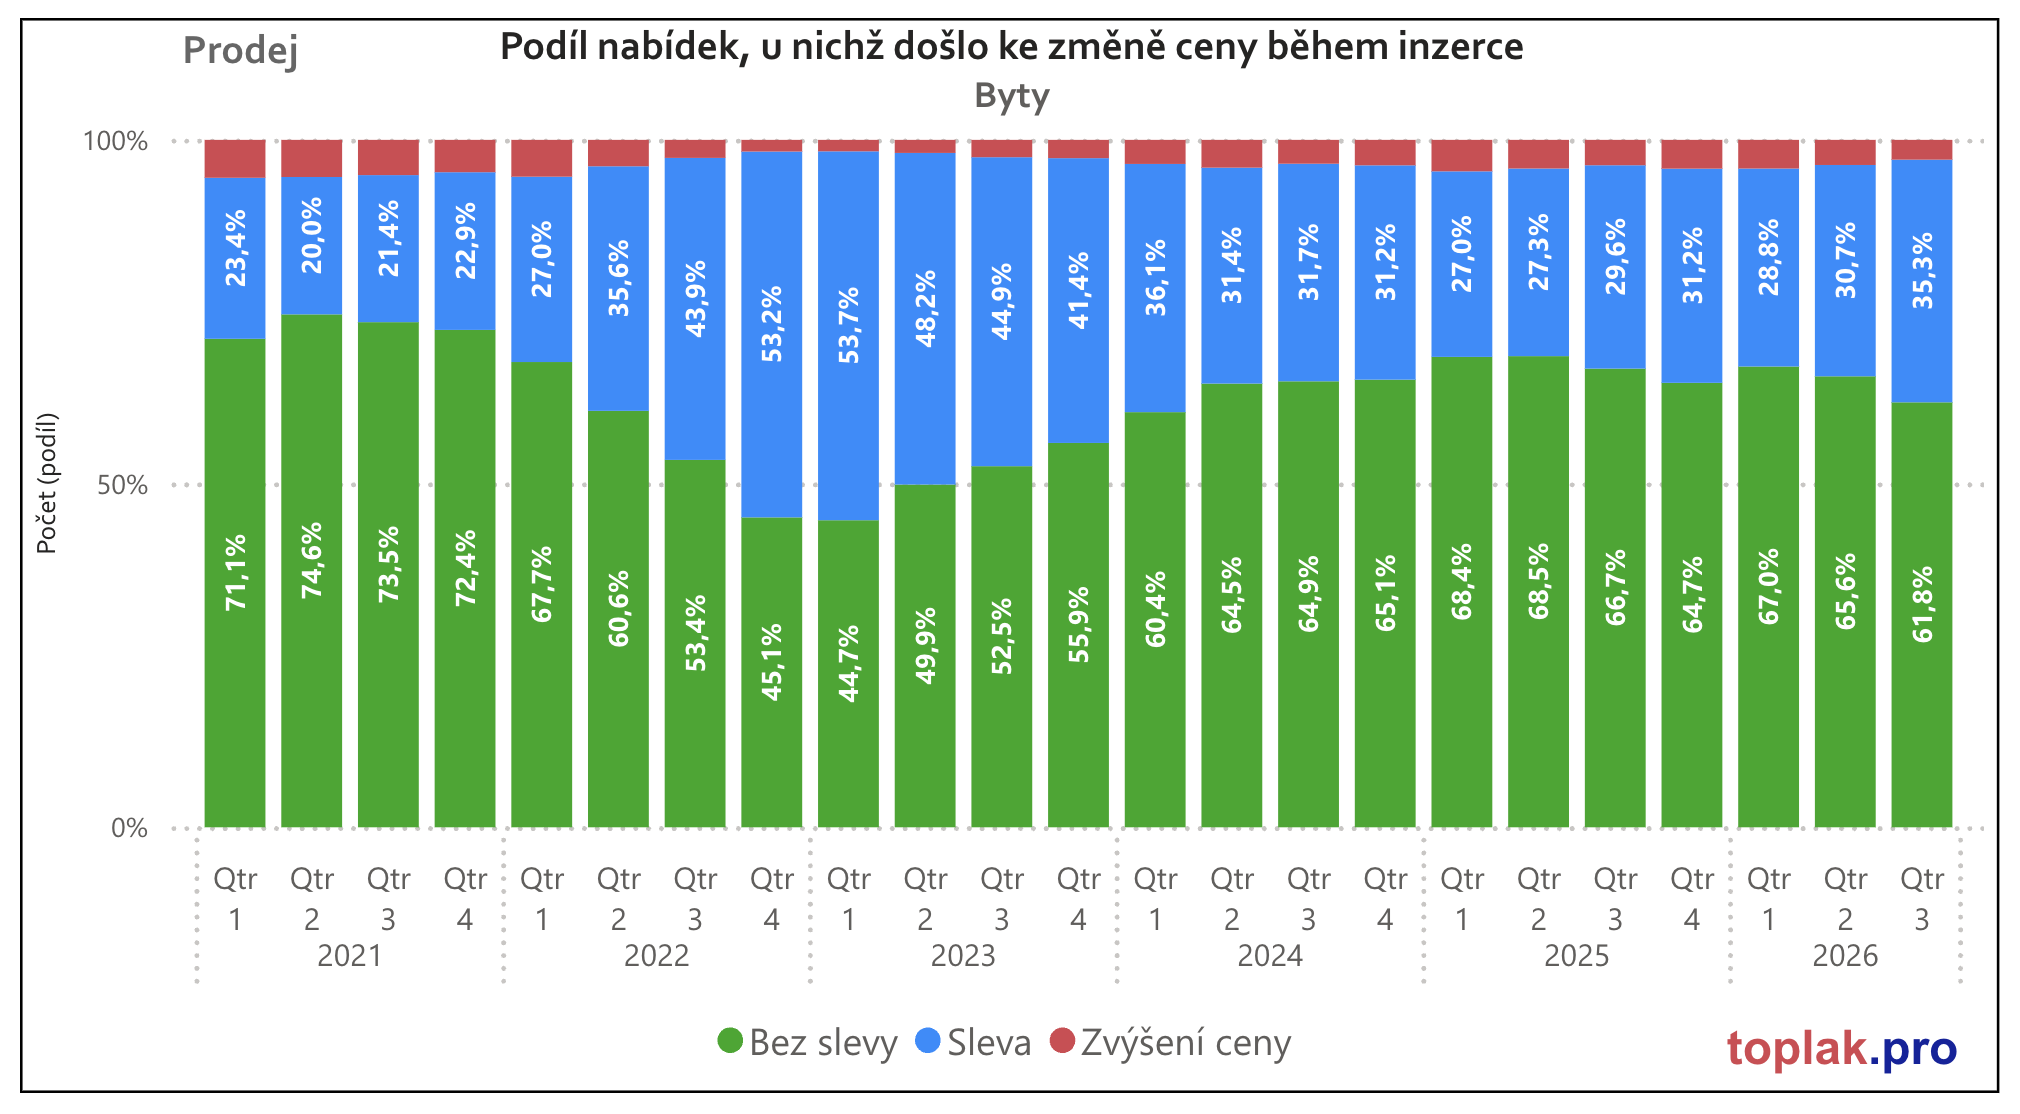
Zároveň vzrostl podíl nabídek se snížením ceny.
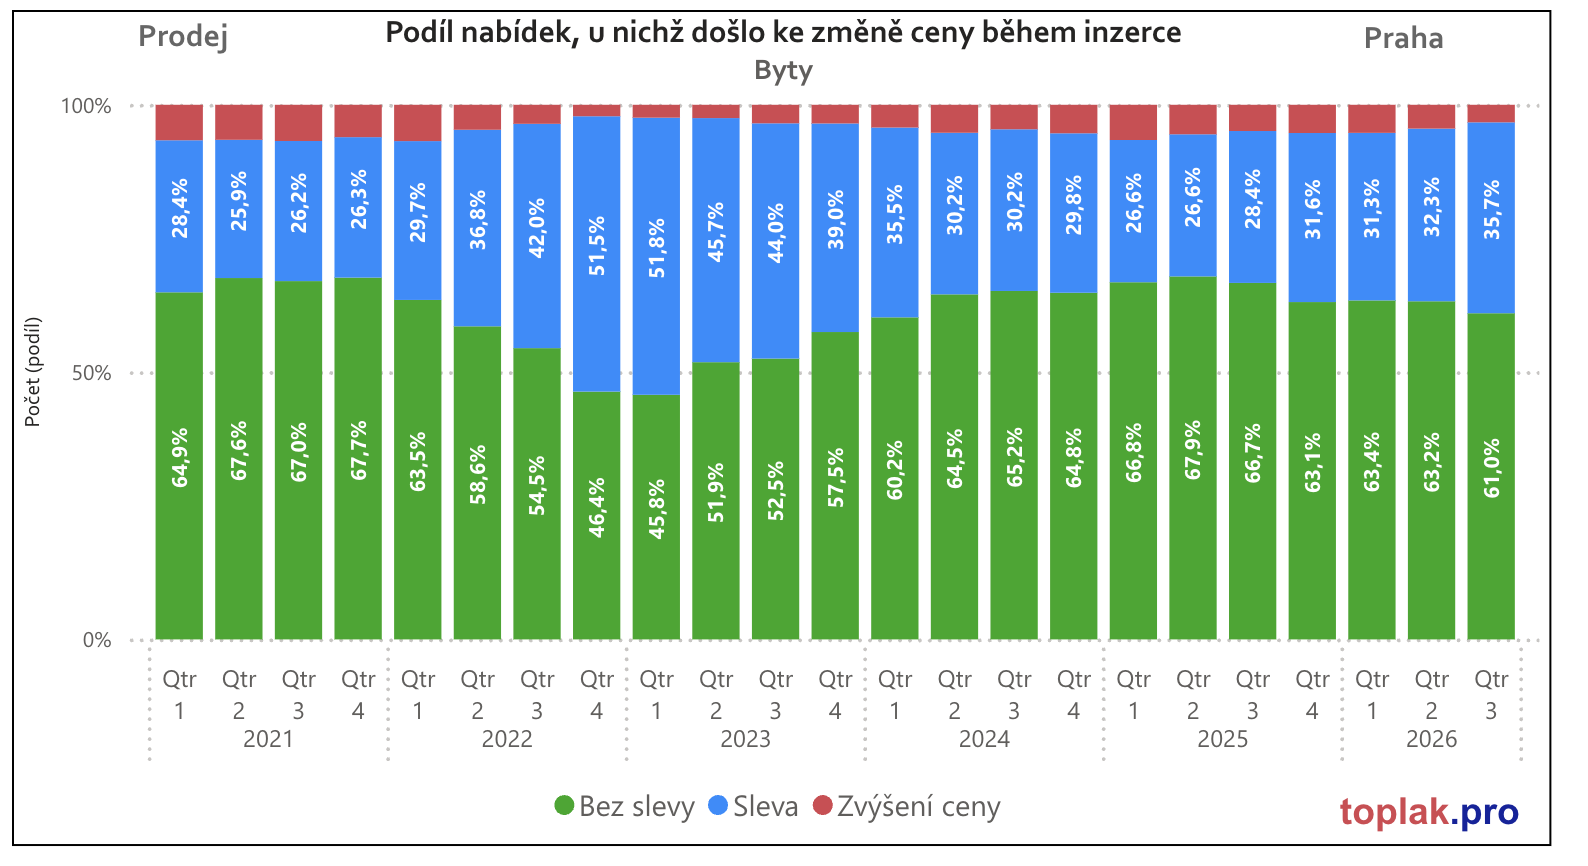
Ve třetím čtvrtletí se zlevňovalo u 35,3 procenta bytů, oproti 30,7 procenta ve druhém čtvrtletí a 29,6 procenta před rokem. Už přibližně každá třetí nabídka tedy během inzerce prochází cenovou korekcí. Rostoucí nabídka, delší inzerce a častější zlevňování společně ukazují, že prosadit původní představu o ceně je pro část prodávajících obtížnější.
U zlevněných bytů do 51 metrů čtverečních dosahuje vykázaná průměrná sleva přibližně 322 tisíc korun. U bytů nad 51 do 68 metrů čtverečních činí 387 tisíc a u větších bytů 666 tisíc korun. Tyto částky vyjadřují rozdíl mezi původní a poslední nabídkovou cenou a počítají se pouze z případů, které skutečně zlevnily. Nejde o průměrnou slevu na celém trhu ani o rozdíl mezi inzerovanou cenou a cenou v kupní smlouvě.
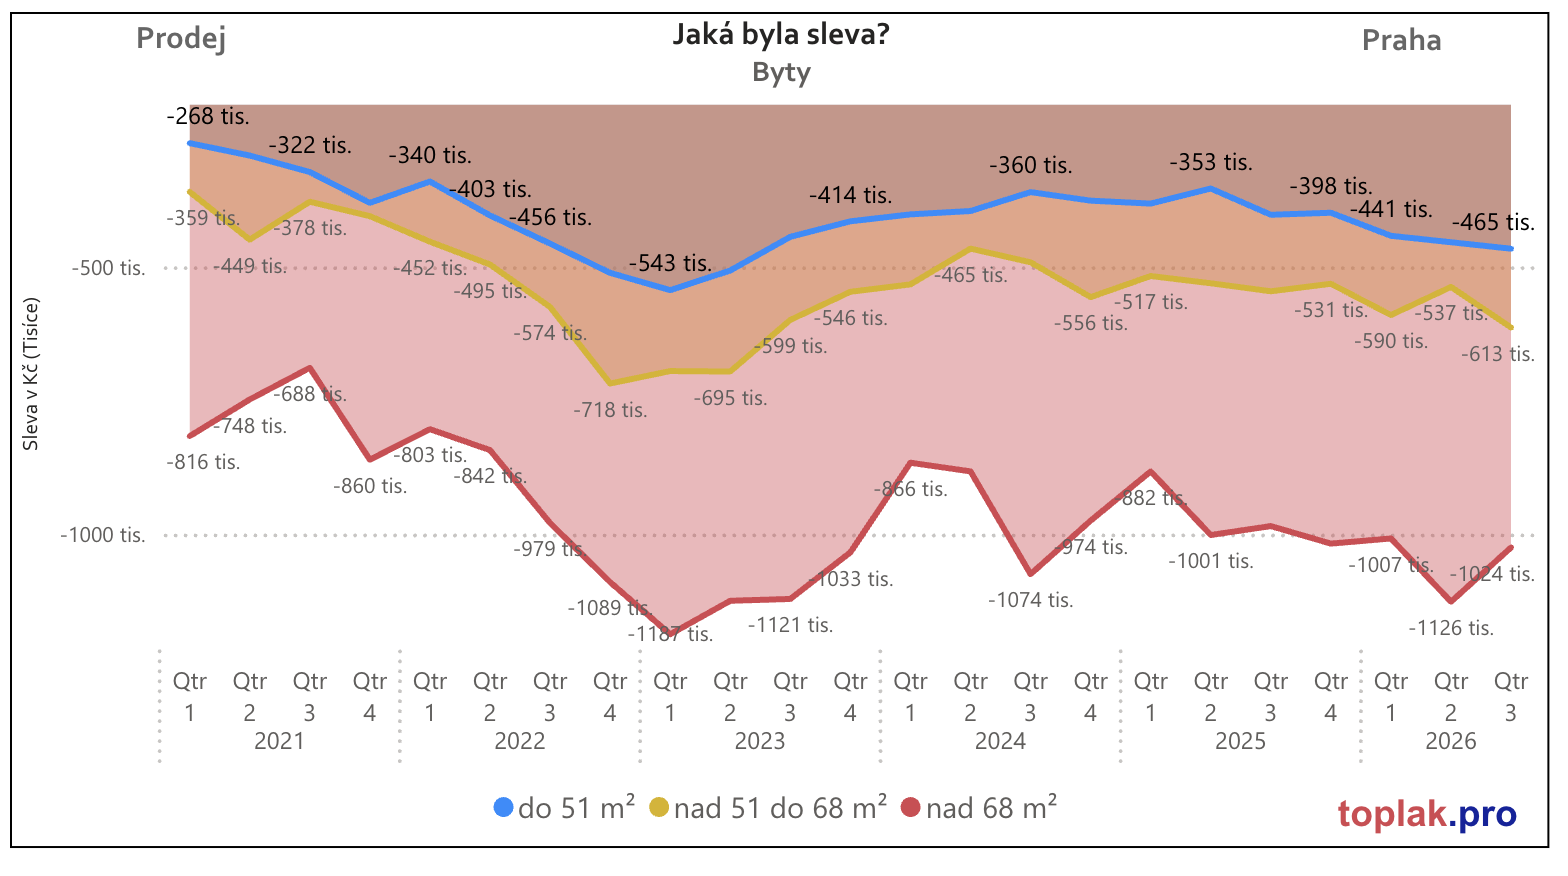
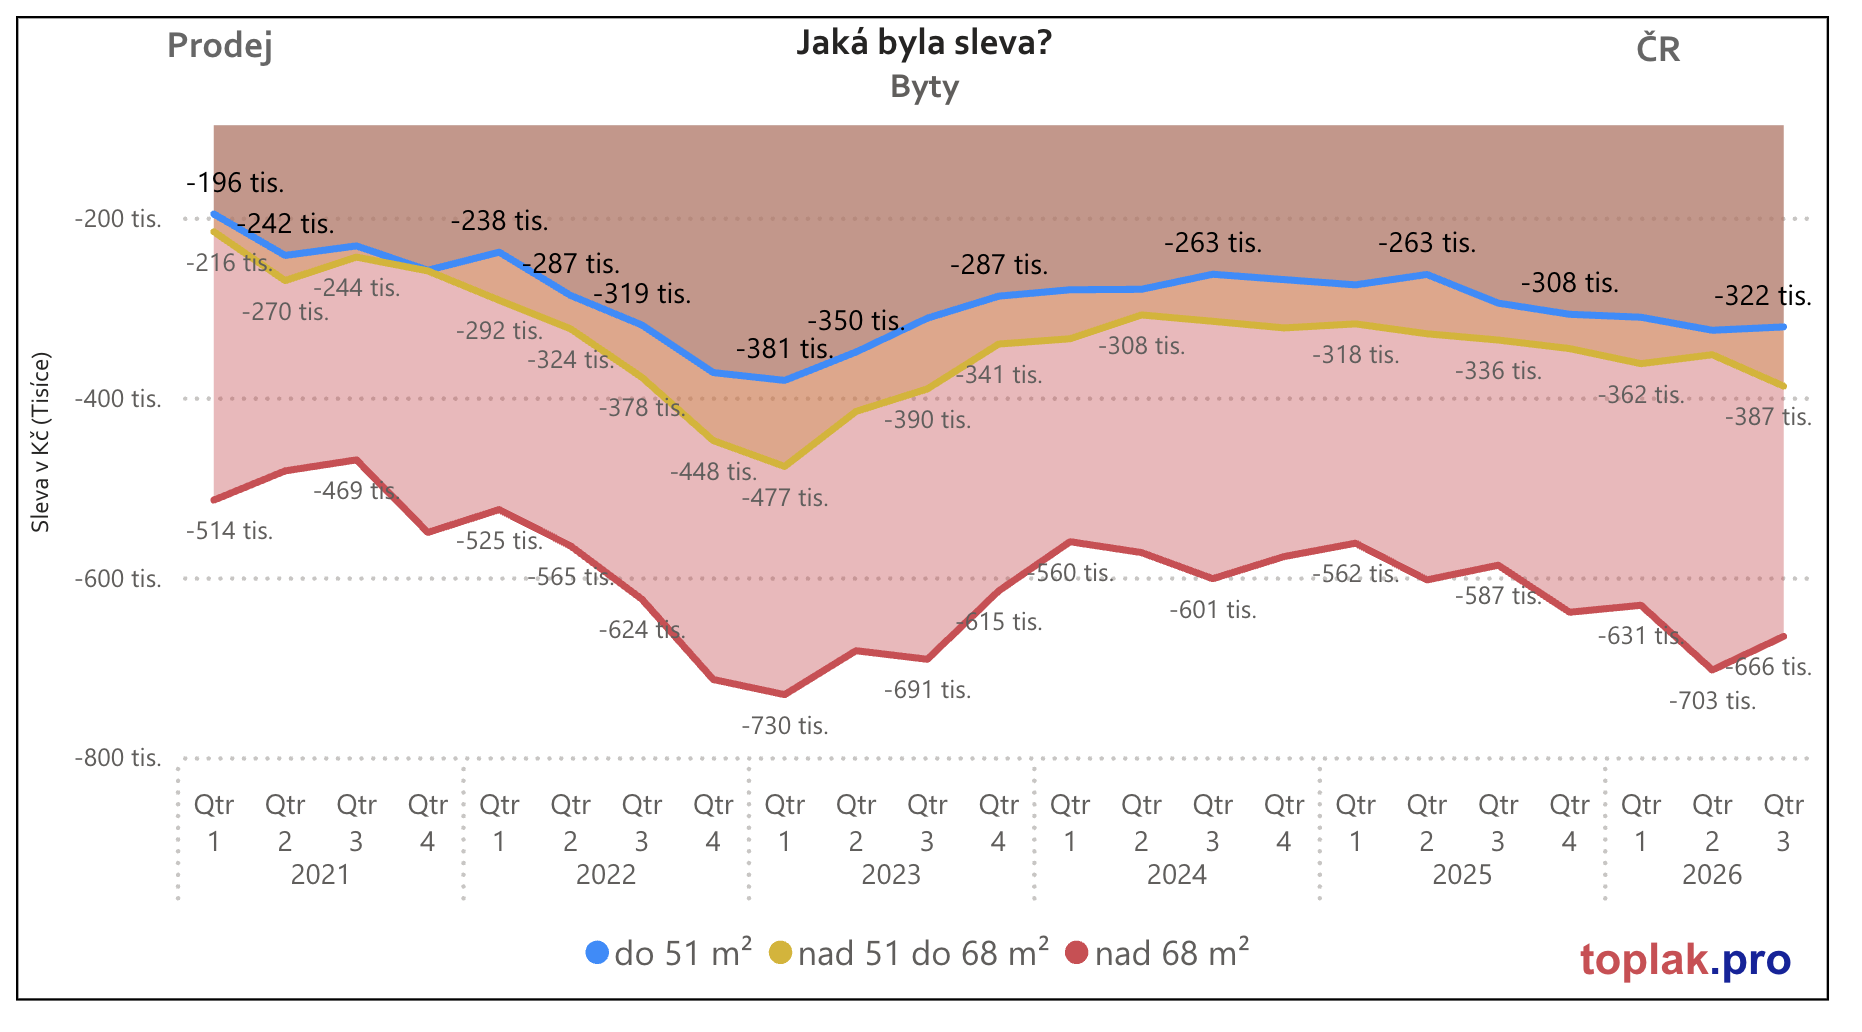
Výrazná sleva často jen napravuje nadsazenou nabídkovou cenu. Vyšší sleva v korunách u dražších bytů navíc nemusí znamenat větší procentní pokles. U největších bytů se průměrná sleva oproti druhému čtvrtletí snížila ze 703 na 666 tisíc korun. Tlak na ceny se tak podle velikosti bytů liší.
Rozdíl mezi nabídkou a realizacemi pomáhá vysvětlit časování obchodu.
Inzerát zachycuje podmínky, za kterých se prodávající snaží najít zájemce. Poslední nabídková cena již odráží případné ústupky během inzerce. Realizace ukazuje dohodu, která prošla smluvním procesem a následně se objevila v transakčních datech. V období obratu tak mohou současně přibývat slevy a růst ceny vykazovaných prodejů.
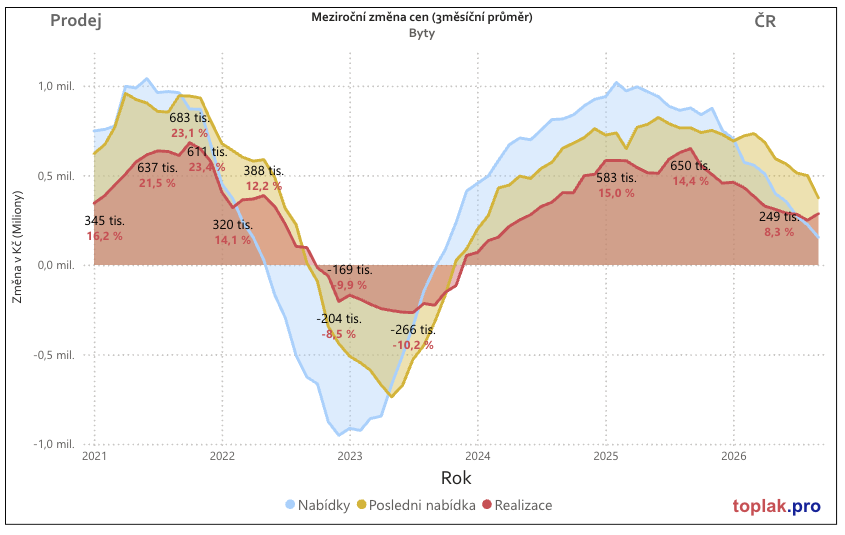
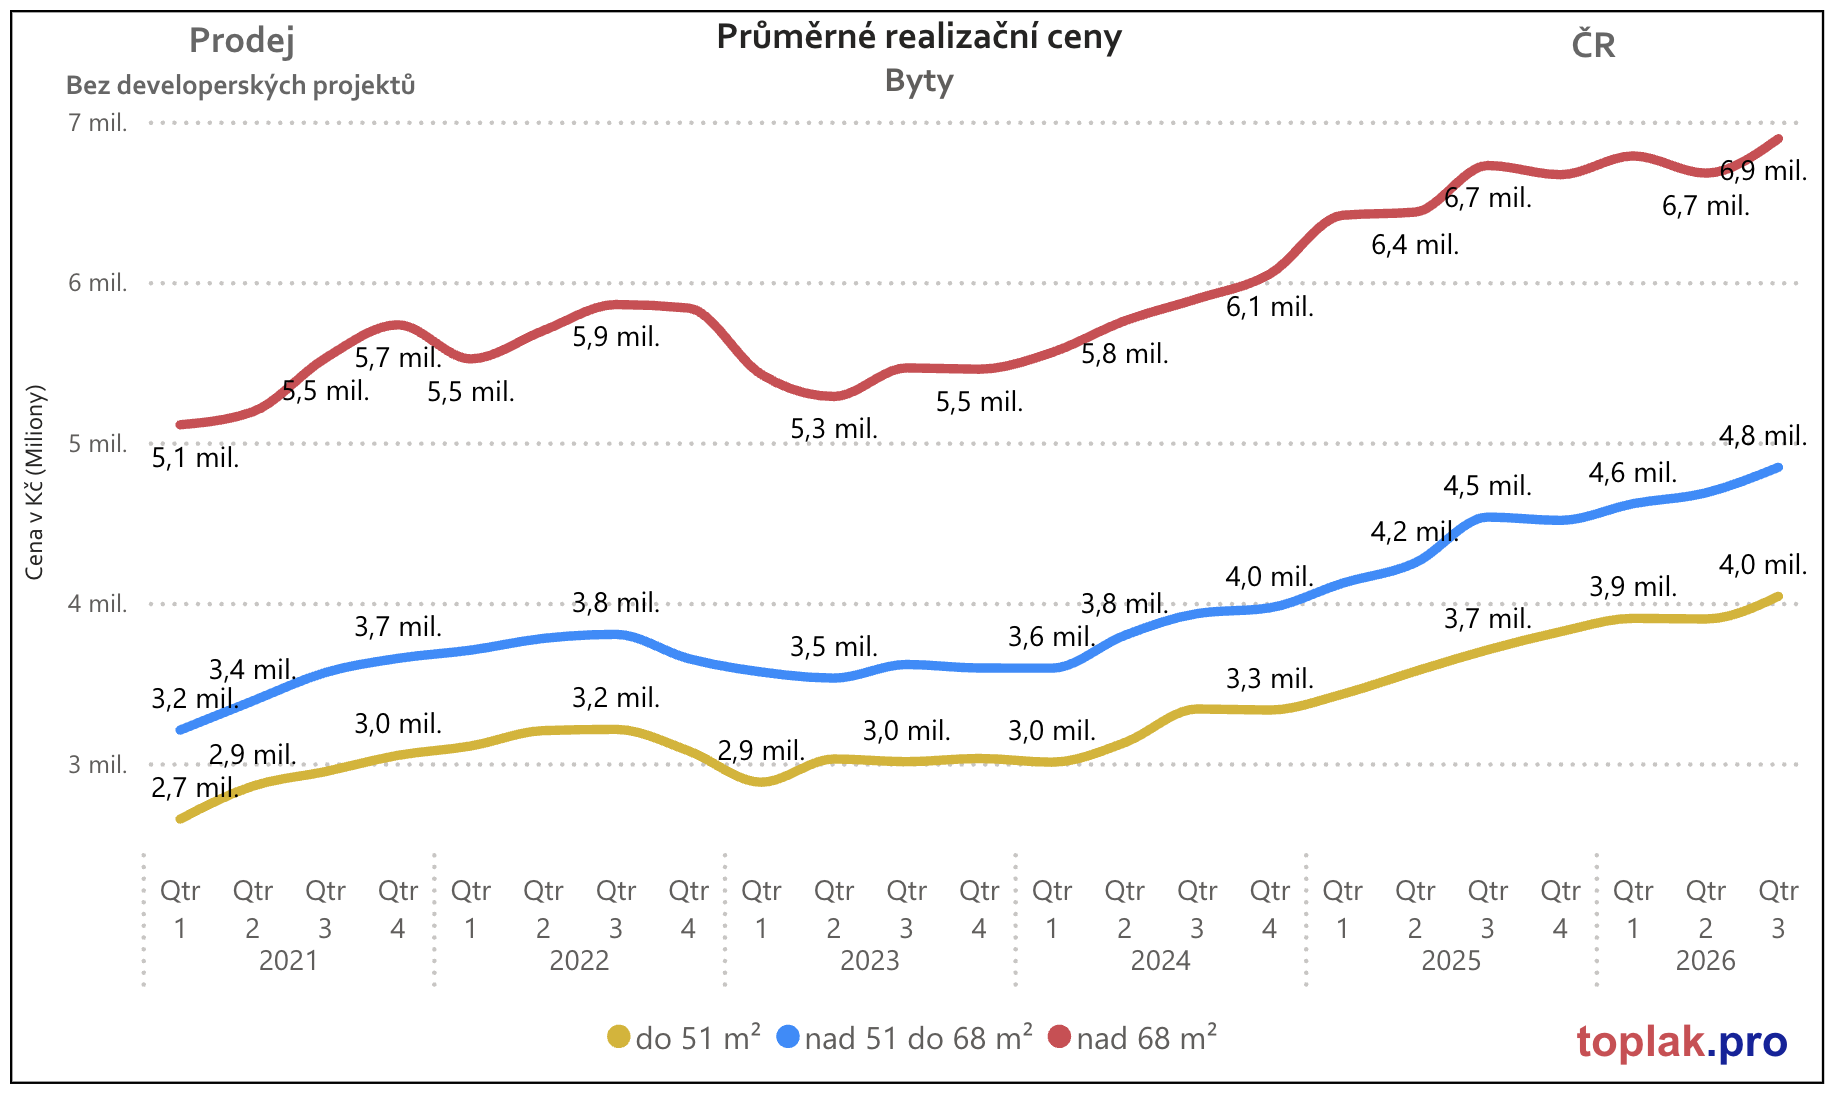
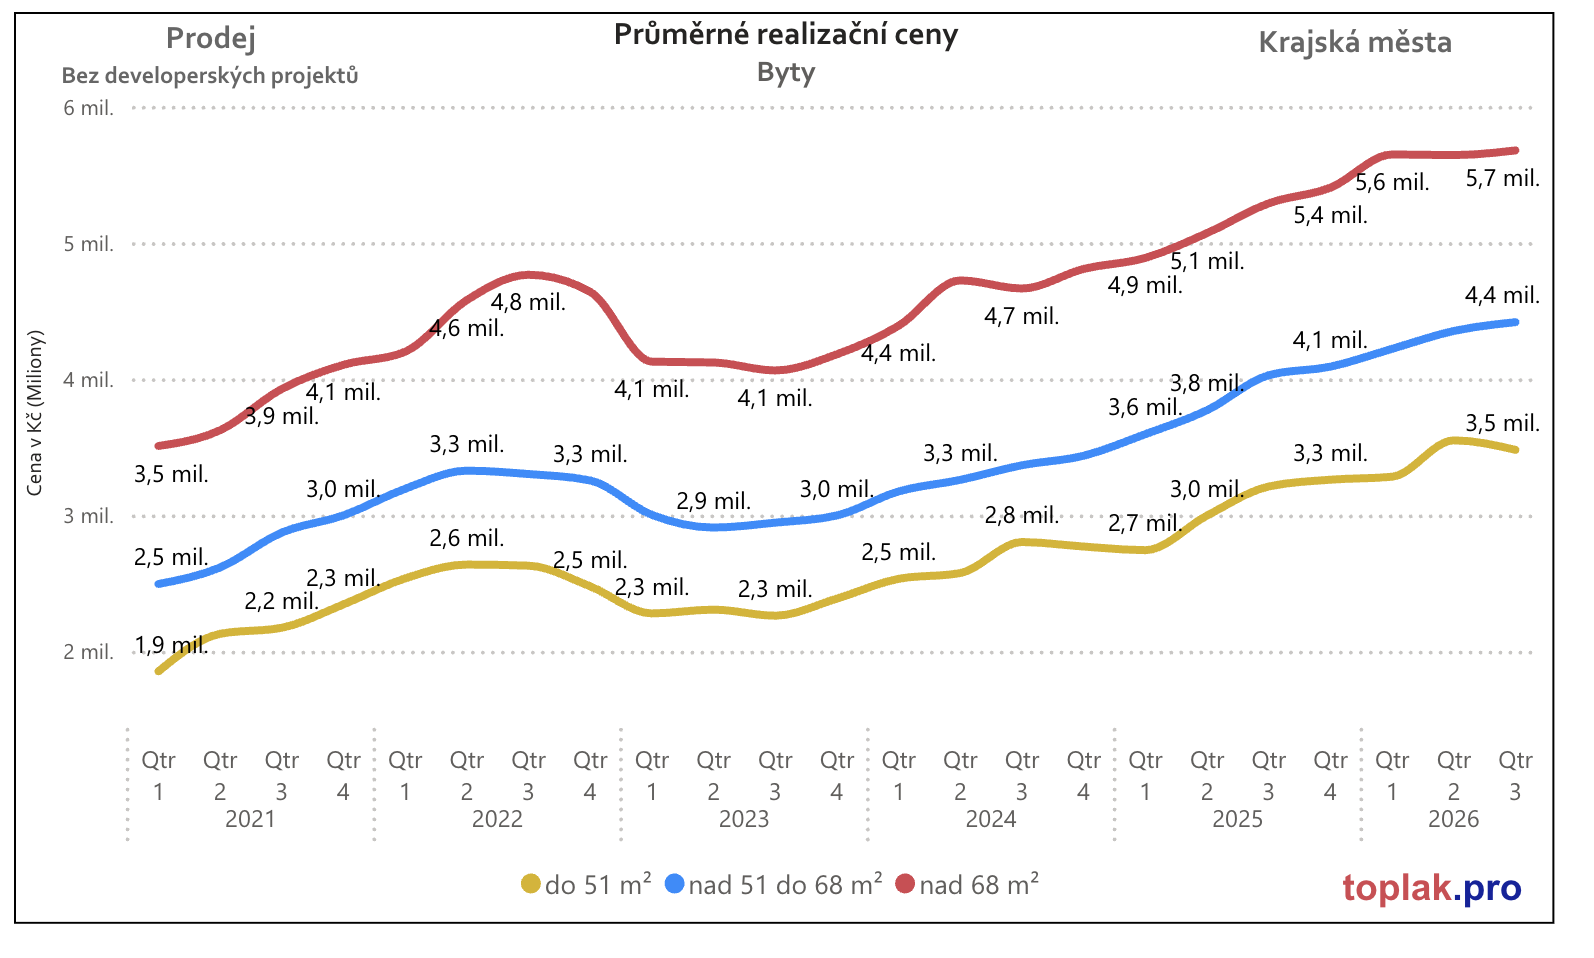
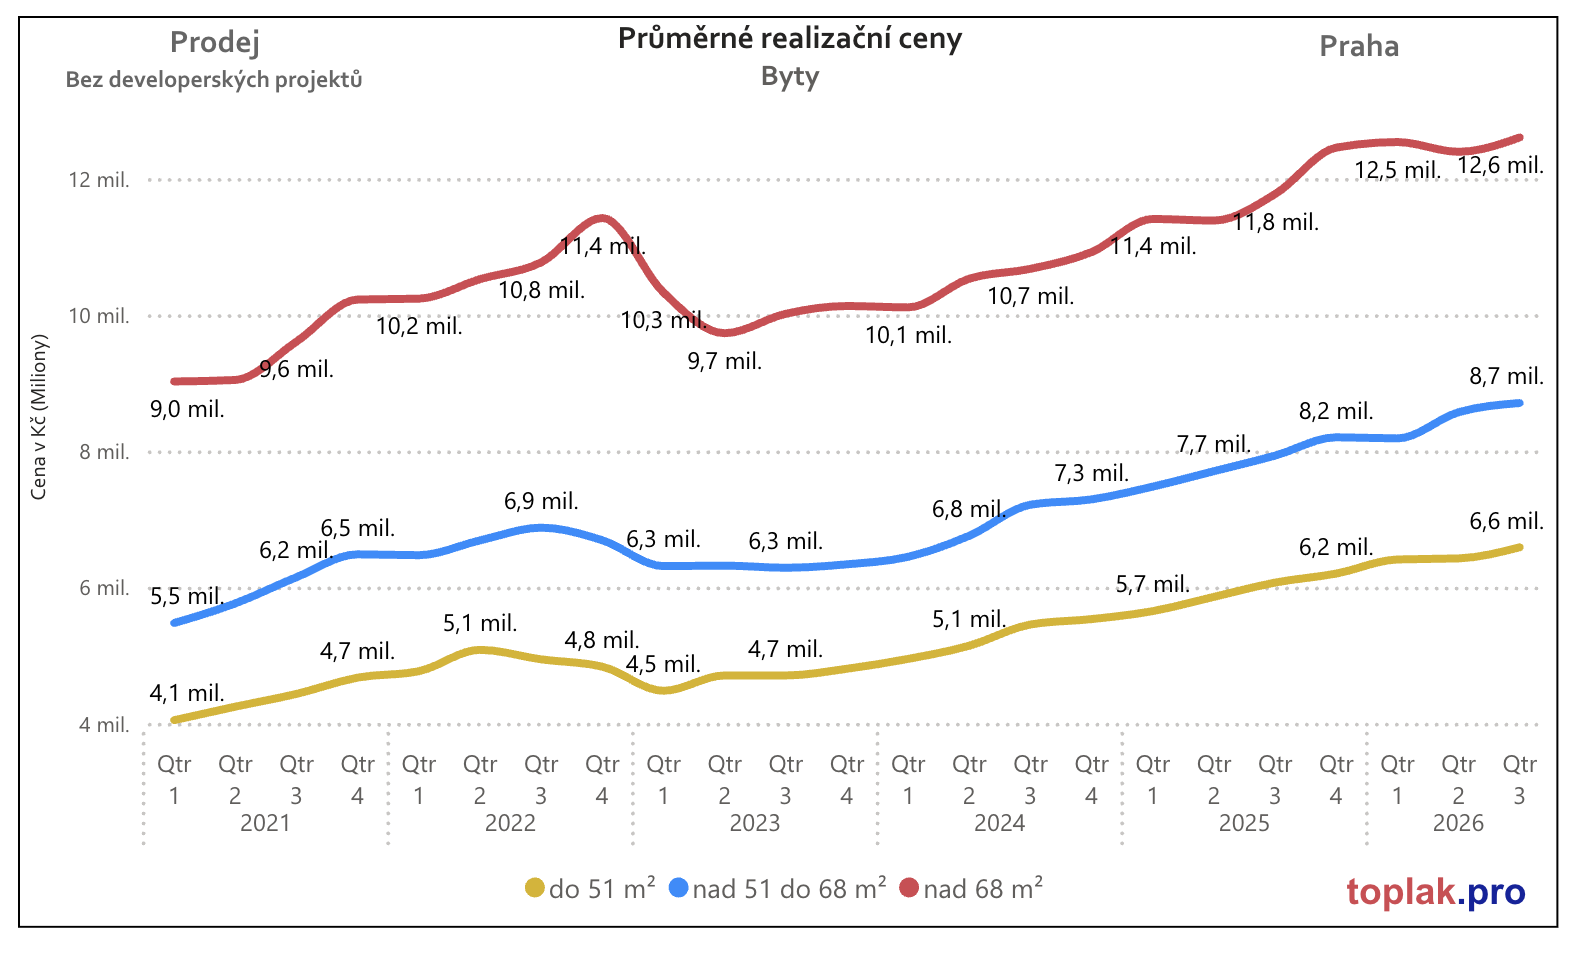
Graf průměrných realizačních cen zatím celostátní pokles nepotvrzuje.
Ve třetím čtvrtletí 2026 dosahuje průměrná cena bytů do 51 metrů čtverečních přibližně čtyř milionů korun. U prostřední skupiny činí 4,8 milionu a u bytů nad 68 metrů čtverečních 6,9 milionu korun. Všechny tři skupiny v závěru rostou. Jde ovšem o celkové ceny prodaných bytů, jejichž průměr může ovlivňovat lokalita, stav i přesná velikost. Nejsou totožné s cenovým indexem srovnatelných nemovitostí.


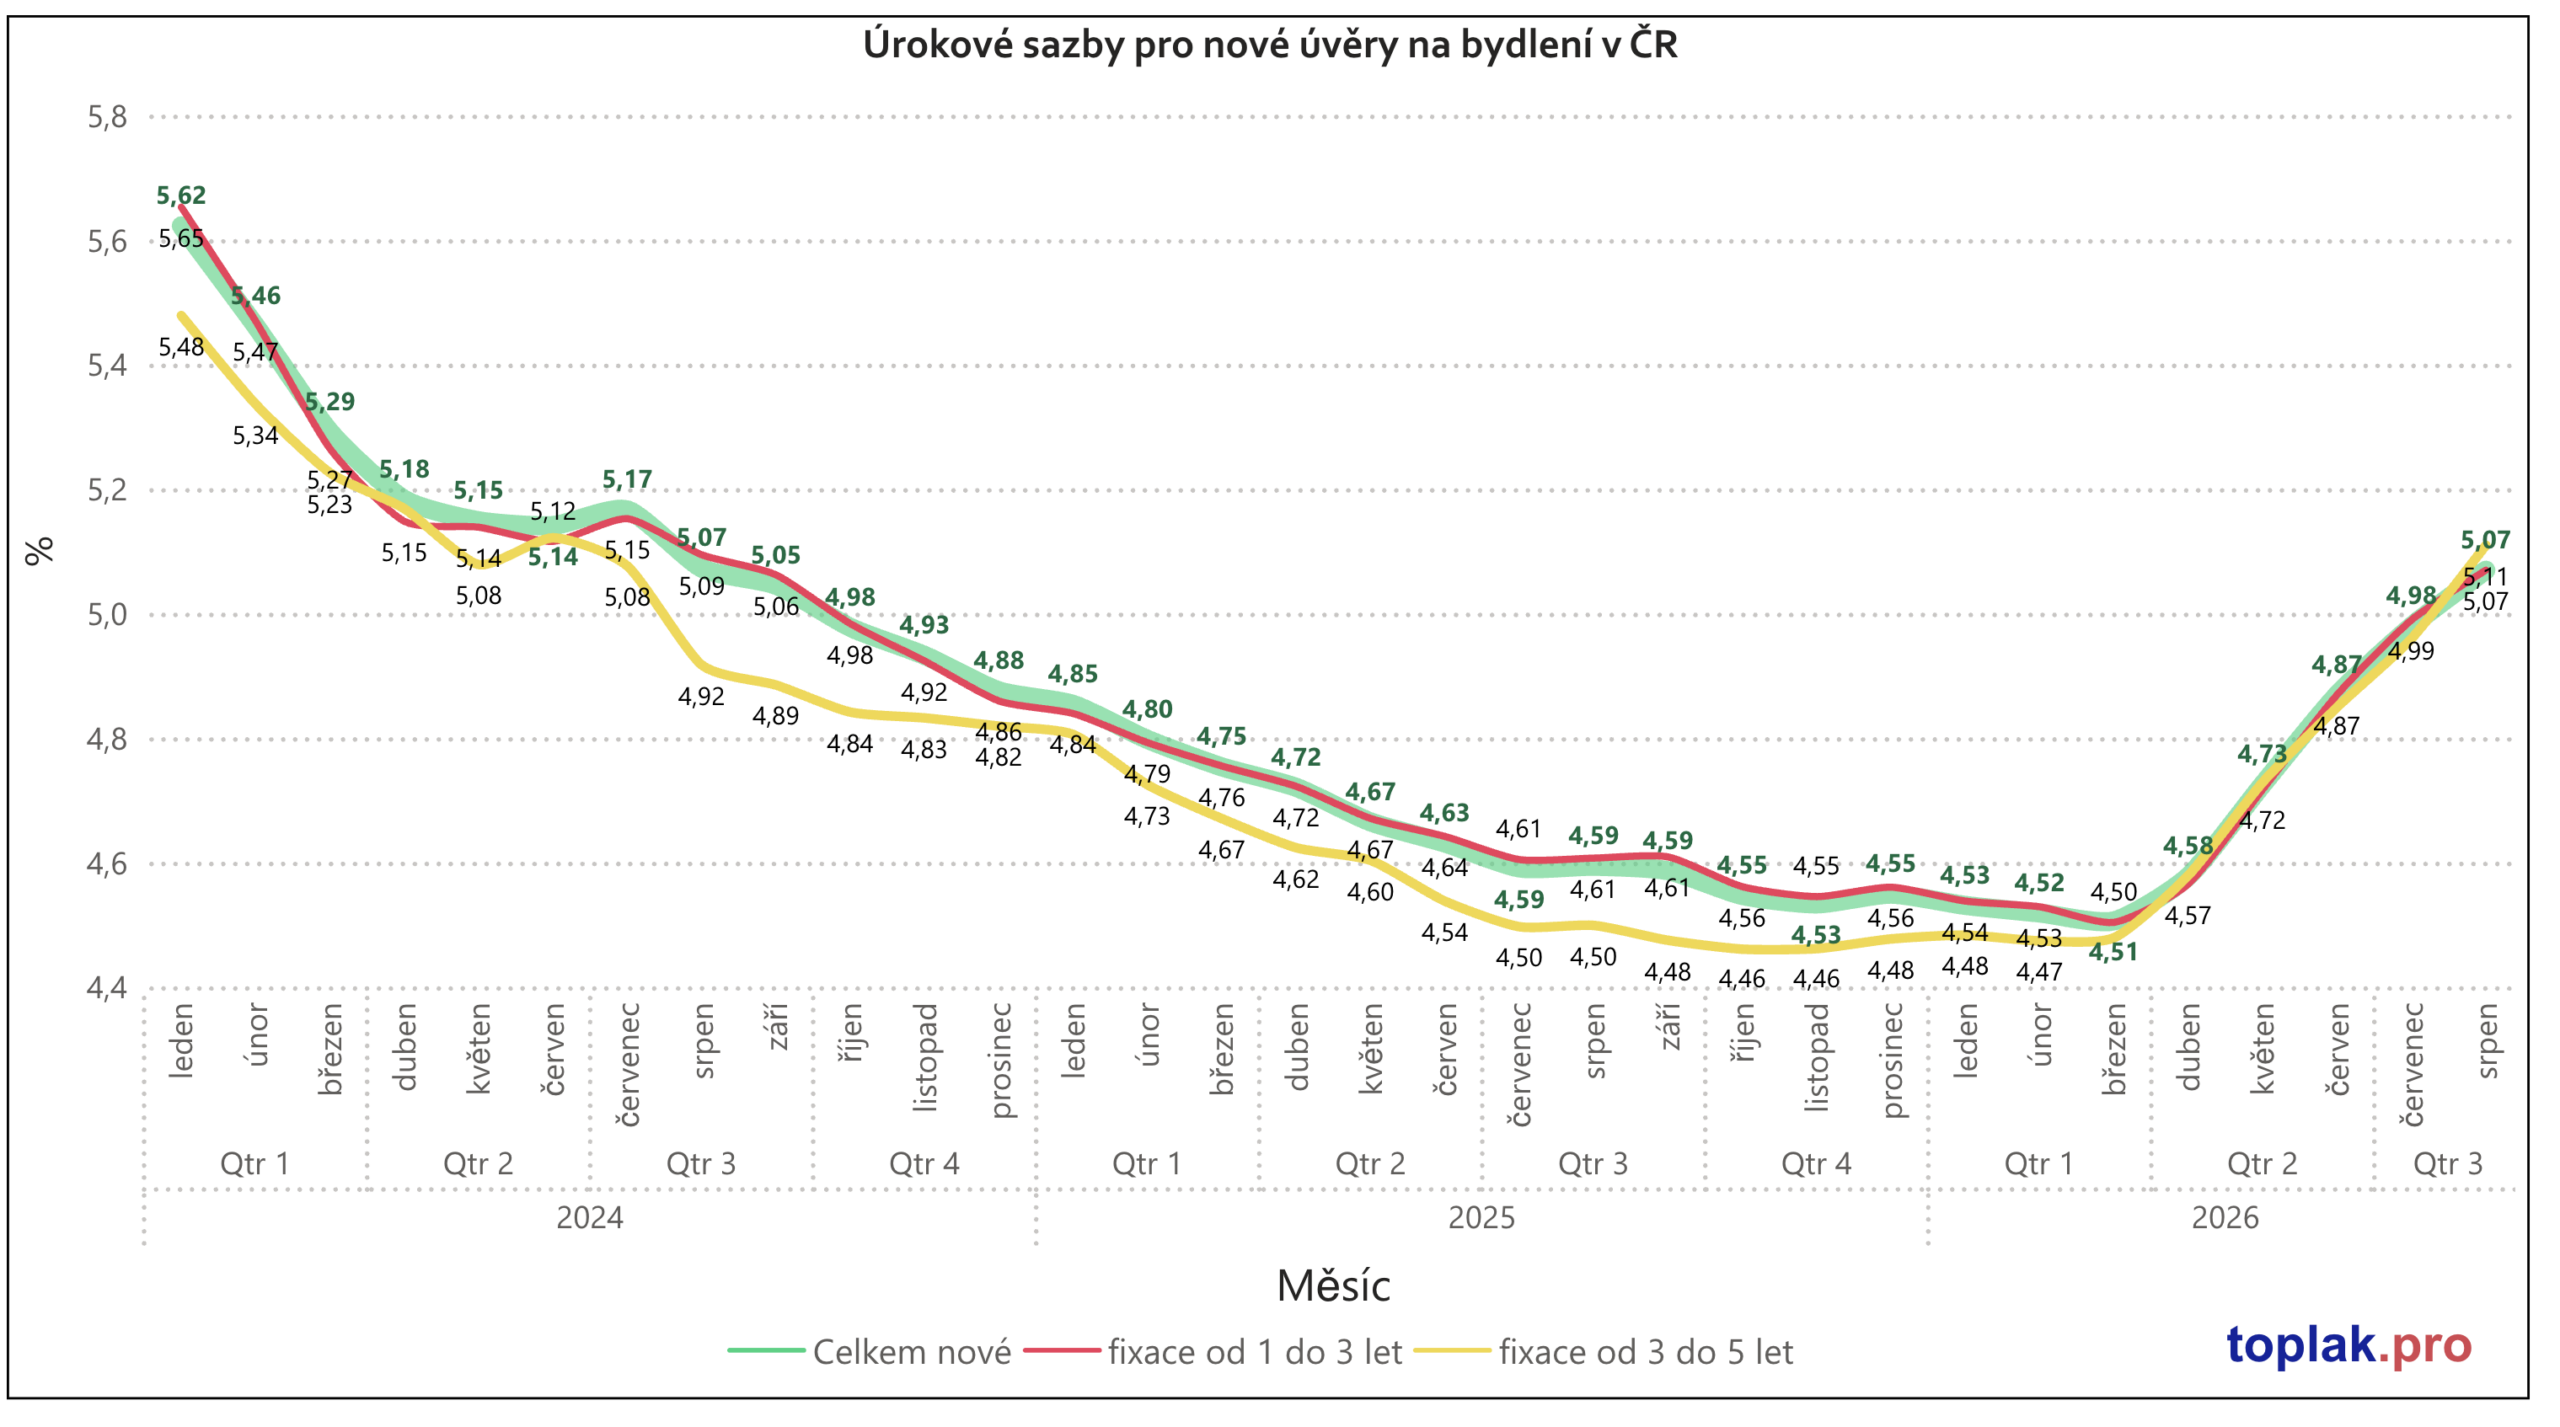
Ochlazování realitního trhu doprovází zdražování úvěrů a ústup nové úvěrové aktivity z jarních maxim.
Průměrná sazba nových úvěrů na bydlení vzrostla z březnových 4,51 % na srpnových 5,07 %. Objem nových úvěrů včetně navýšení klesl z dubnových 45 na 25 miliard korun, tedy o 44 %. Byl tak nižší i než před rokem, kdy dosahoval přibližně 30 miliard korun.
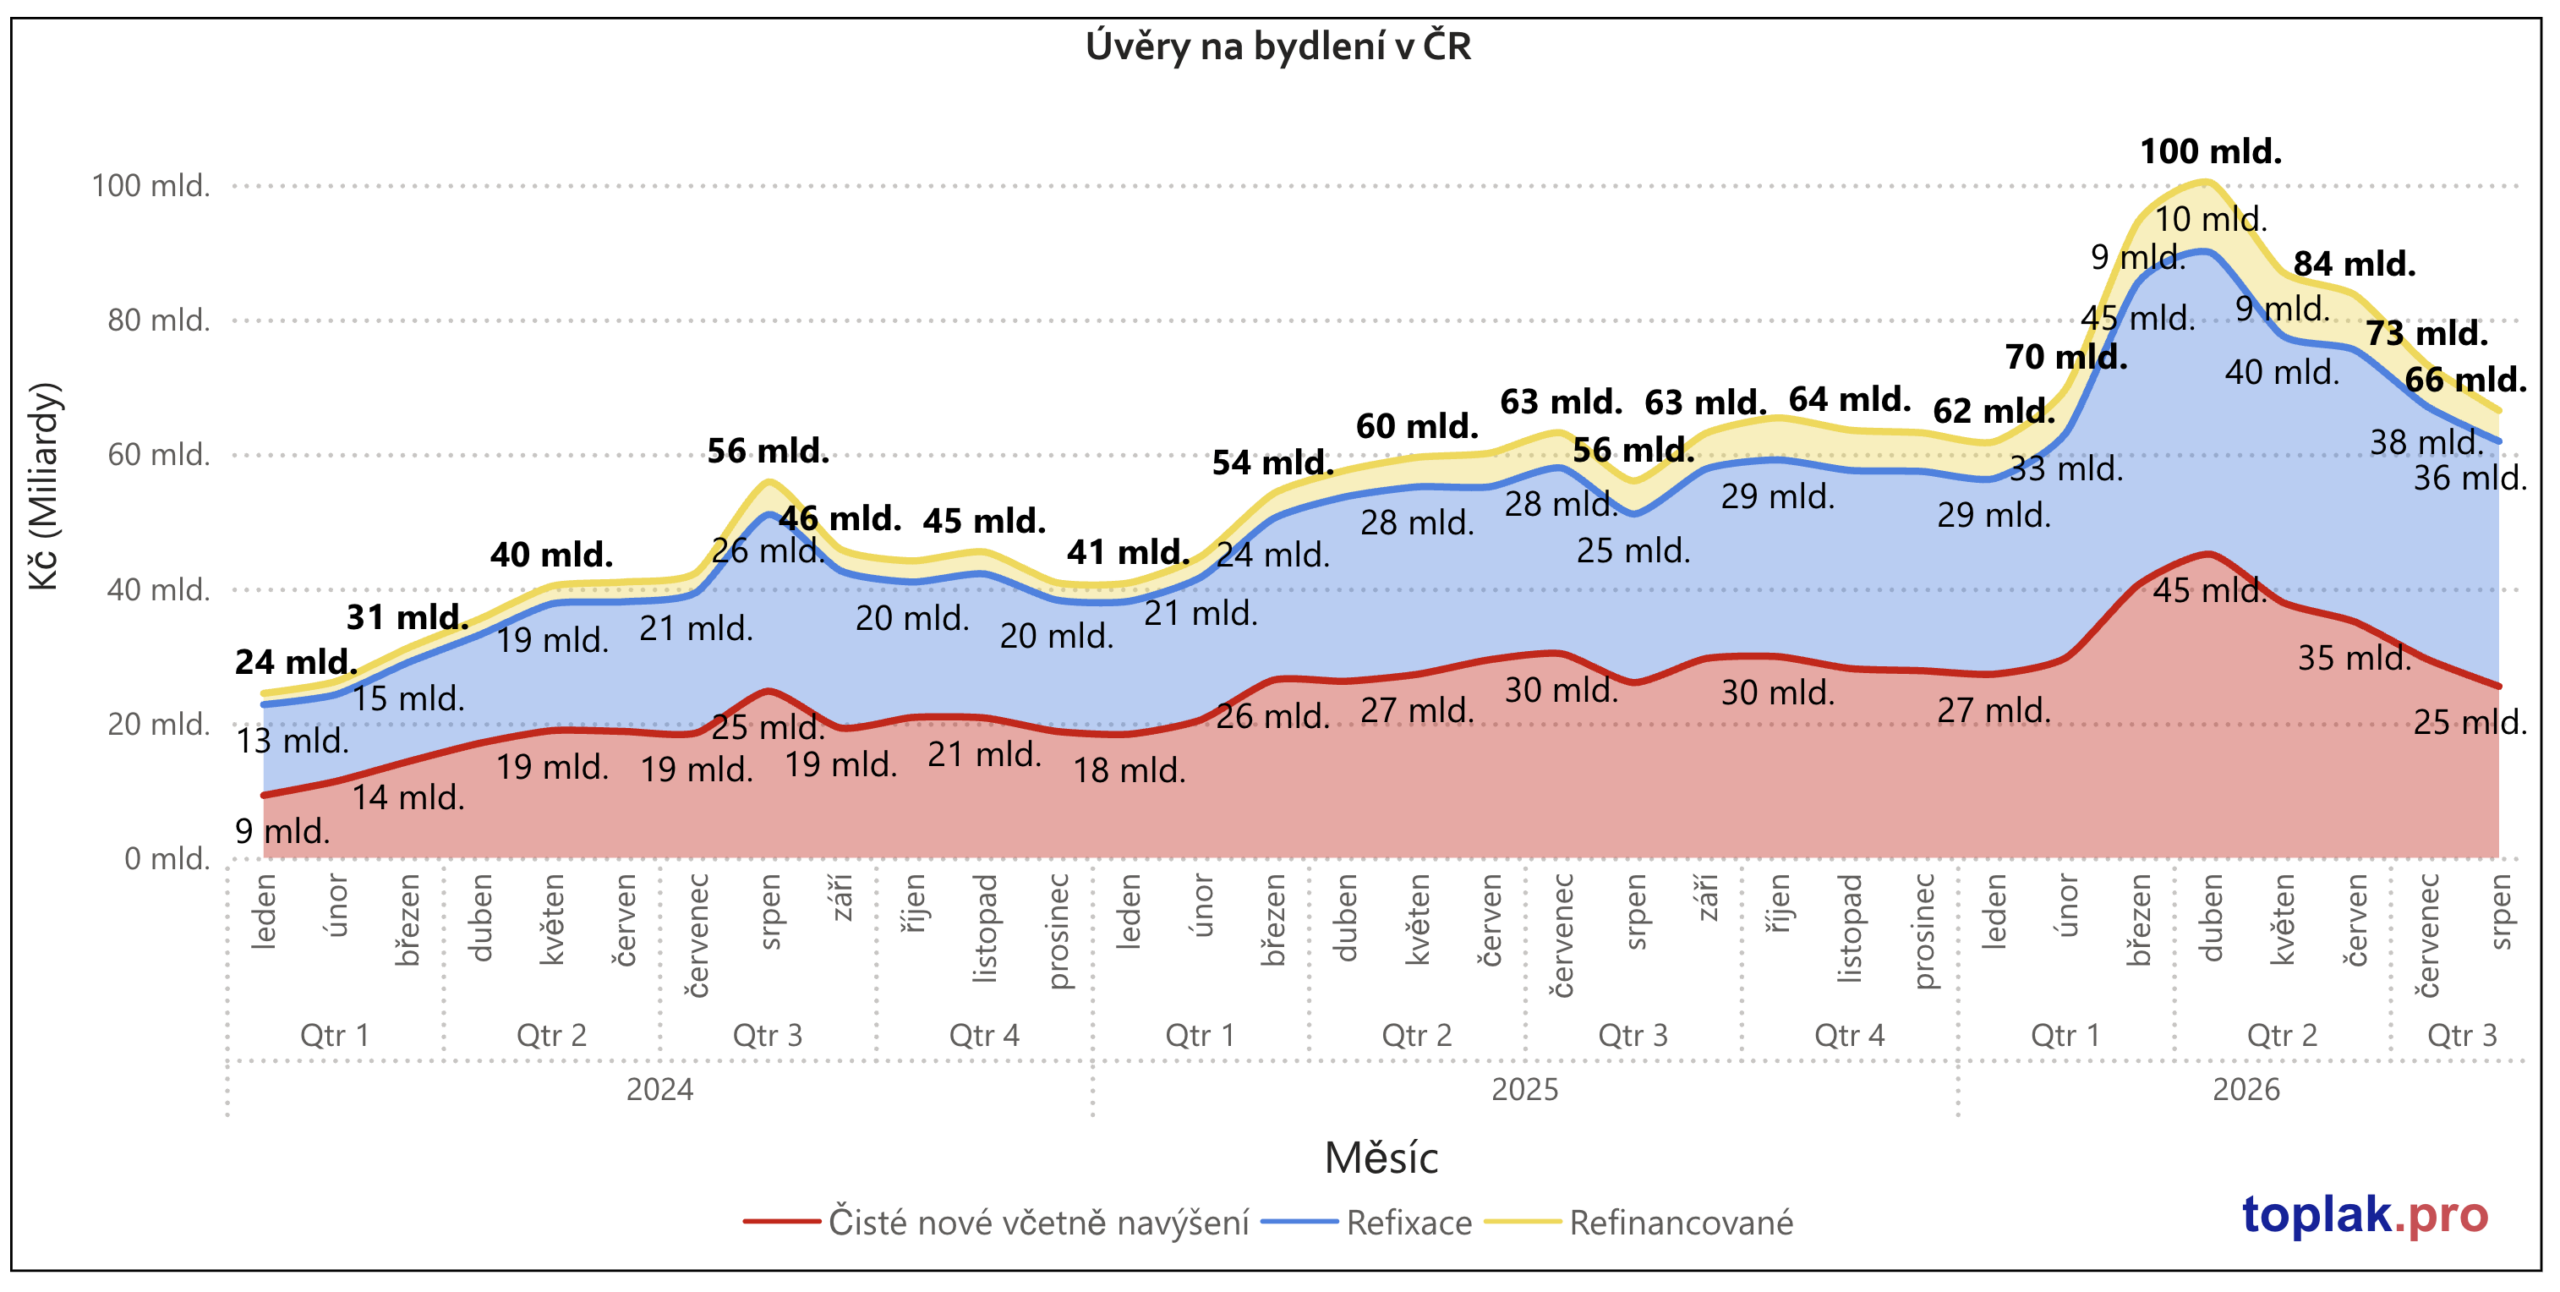
Objem úvěrových obchodů od dubna klesl ze 100 na 66 miliard korun, zahrnuje však i refixace a refinancování. Letní zpomalení může souviset s vyššími sazbami i dřívějšími nákupy investorů před zpřísněním podmínek.
Hypoteční trh přesto meziročně roste. Banky od ledna do srpna poskytly nové hypotéky bez refinancování za přibližně 273 miliard korun, o 68 miliard více než loni. Počet úvěrů vzrostl o 17 %.
Souhrn ukazatelů podporuje očekávání dalšího zpomalování růstu realizovaných cen.
Rostoucí nabídka, delší prodej a dražší financování zvyšují tlak na slevy. Uzavřené obchody však zatím plošný pokles cen nepotvrzují. Historické snížení o 8–10 % z let 2022–2023 není předpovědí dnešního vývoje.
Prodávající by měli cenu přizpůsobit aktuální konkurenci. Kupující mají větší prostor k vyjednávání, zejména u déle nabízených bytů.